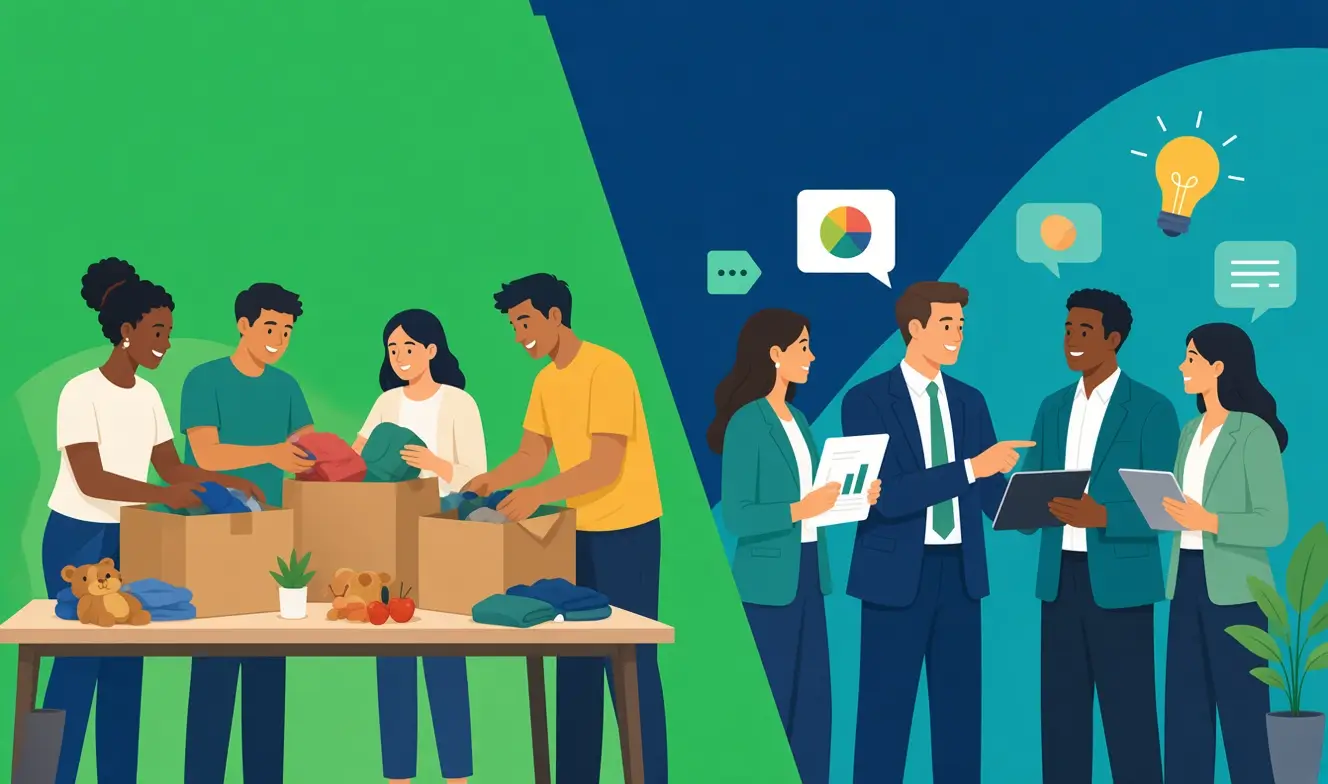
Donar y patrocinar parecen similares porque ambas aportan recursos a una causa, pero en México no son lo mismo: cambian el objetivo, la documentación, el tratamiento fiscal y la forma en que se comunica el apoyo.
Introducción
Empresas, familias y organizaciones suelen usar “donación” y “patrocinio” como sinónimos. En la práctica, confundirlos puede generar recibos incorrectos, problemas ante el SAT o expectativas comerciales que una OSC no puede cumplir.
Entender la diferencia ayuda a elegir bien cómo aportar: con un donativo orientado al impacto social o con un patrocinio orientado a visibilidad de marca. También facilita elegir una organización confiable y documentar el apoyo con transparencia.
Qué es una donación
Una donación (o donativo) es una aportación voluntaria, generalmente sin contraprestación comercial. El donante entrega recursos —dinero o bienes— para fortalecer la misión de la organización, no para comprar publicidad ni servicios de marketing.
Cuando la receptora es una donataria autorizada y se emite el comprobante correcto, el donativo puede generar beneficios fiscales para el donante, dentro de los límites legales. El respaldo habitual es el recibo deducible de donativo (CFDI).
También existen aportaciones de bienes. En ese caso, conviene revisar la guía de donativos en especie en México.
Qué es un patrocinio
Un patrocinio es, en esencia, una operación con contraprestación: la empresa aporta recursos a cambio de beneficios comerciales, como logo en evento, menciones en redes, stands, contenido de marca o derechos de uso de imagen asociados a la actividad.
Por eso el patrocinio se acerca más a publicidad, promoción o prestación de servicios que a un donativo puro. Suele formalizarse con contrato y factura, no con CFDI de donativo.
En estrategias de responsabilidad social empresarial, donación y patrocinio pueden convivir, pero deben separarse con claridad documental.
Diferencias clave
- Objetivo: la donación prioriza el impacto social; el patrocinio prioriza visibilidad y retorno de marca.
- Contraprestación: en la donación no hay canje comercial; en el patrocinio sí.
- Documento fiscal: donativo → CFDI de donativo; patrocinio → factura o comprobante de la operación comercial correspondiente.
- Comunicación: agradecer públicamente un donativo no convierte automáticamente el apoyo en publicidad pagada, pero si hay obligaciones de branding contractuales, es patrocinio.
- Expectativa: el donante no “compra” espacios; el patrocinador sí negocia entregables.
Implicaciones fiscales
Emitir un recibo deducible por un patrocinio (o al revés) es un error frecuente. El SAT evalúa la sustancia de la operación: si hubo publicidad o beneficio comercial a cambio, no corresponde tratarla como donativo deducible.
Para el aportante:
- El donativo puede ser deducible si cumple requisitos y se reporta bien (ver cómo declarar donativos ante el SAT).
- El patrocinio suele deducirse como gasto de publicidad o promoción, según el caso y la documentación, no como donativo.
Para la OSC, mezclar ambos conceptos puede afectar su cumplimiento y la confianza de donantes. Las buenas prácticas están en las recomendaciones fiscales para fundaciones en México.
Cómo documentar cada operación
Si es donación:
- Confirma autorización vigente de la organización.
- Solicita CFDI de donativo con RFC y datos correctos.
- Conserva evidencia de pago y el XML.
- Evita condicionar el donativo a entregables publicitarios.
Si es patrocinio:
- Firma un contrato con alcance, logos, fechas y contraprestaciones.
- Pide factura por el servicio o concepto comercial aplicable.
- Registra la operación en publicidad/promoción, no como donativo.
- Separa cualquier donativo adicional en una operación distinta.
Si buscas alianzas institucionales sin confundir figuras, también puedes revisar los convenios de Fundación Catzi y las formas de sumarte.
Conclusión
La donación aporta a la causa sin canje comercial; el patrocinio intercambia recursos por visibilidad. Elegir la figura correcta protege a la empresa, a la organización y al cumplimiento fiscal de ambas partes.
Si tu intención es apoyar programas sociales con un donativo, conoce las opciones en donativos Fundación Catzi. Si prefieres una alianza con entregables de comunicación, plantea un patrocinio documentado por separado.
Preguntas frecuentes
¿Un patrocinio puede emitirse como recibo deducible de donativo?
No. El recibo deducible de donativo corresponde a aportaciones sin contraprestación comercial. Si hay publicidad, branding o beneficios a cambio, suele tratarse como patrocinio u otra operación onerosa, con distinto tratamiento fiscal.
¿Qué conviene más a una empresa: donar o patrocinar?
Depende del objetivo. La donación prioriza el apoyo social y, si cumple requisitos, puede ser deducible. El patrocinio busca visibilidad de marca a cambio de contraprestación. Ambas pueden coexistir si se documentan por separado.
¿Se puede combinar donación y patrocinio con una misma organización?
Sí, siempre que cada operación se documente correctamente: donativo con CFDI de donativo y patrocinio con factura o contrato de servicios/publicidad, sin mezclar conceptos.
